Startseite › Ratgeber › Werkzeug gestohlen
Ratgeber
Werkzeug aus dem Firmenwagen gestohlen: Wer zahlt?
Von Aron Brocher · Stand: Oktober 2026
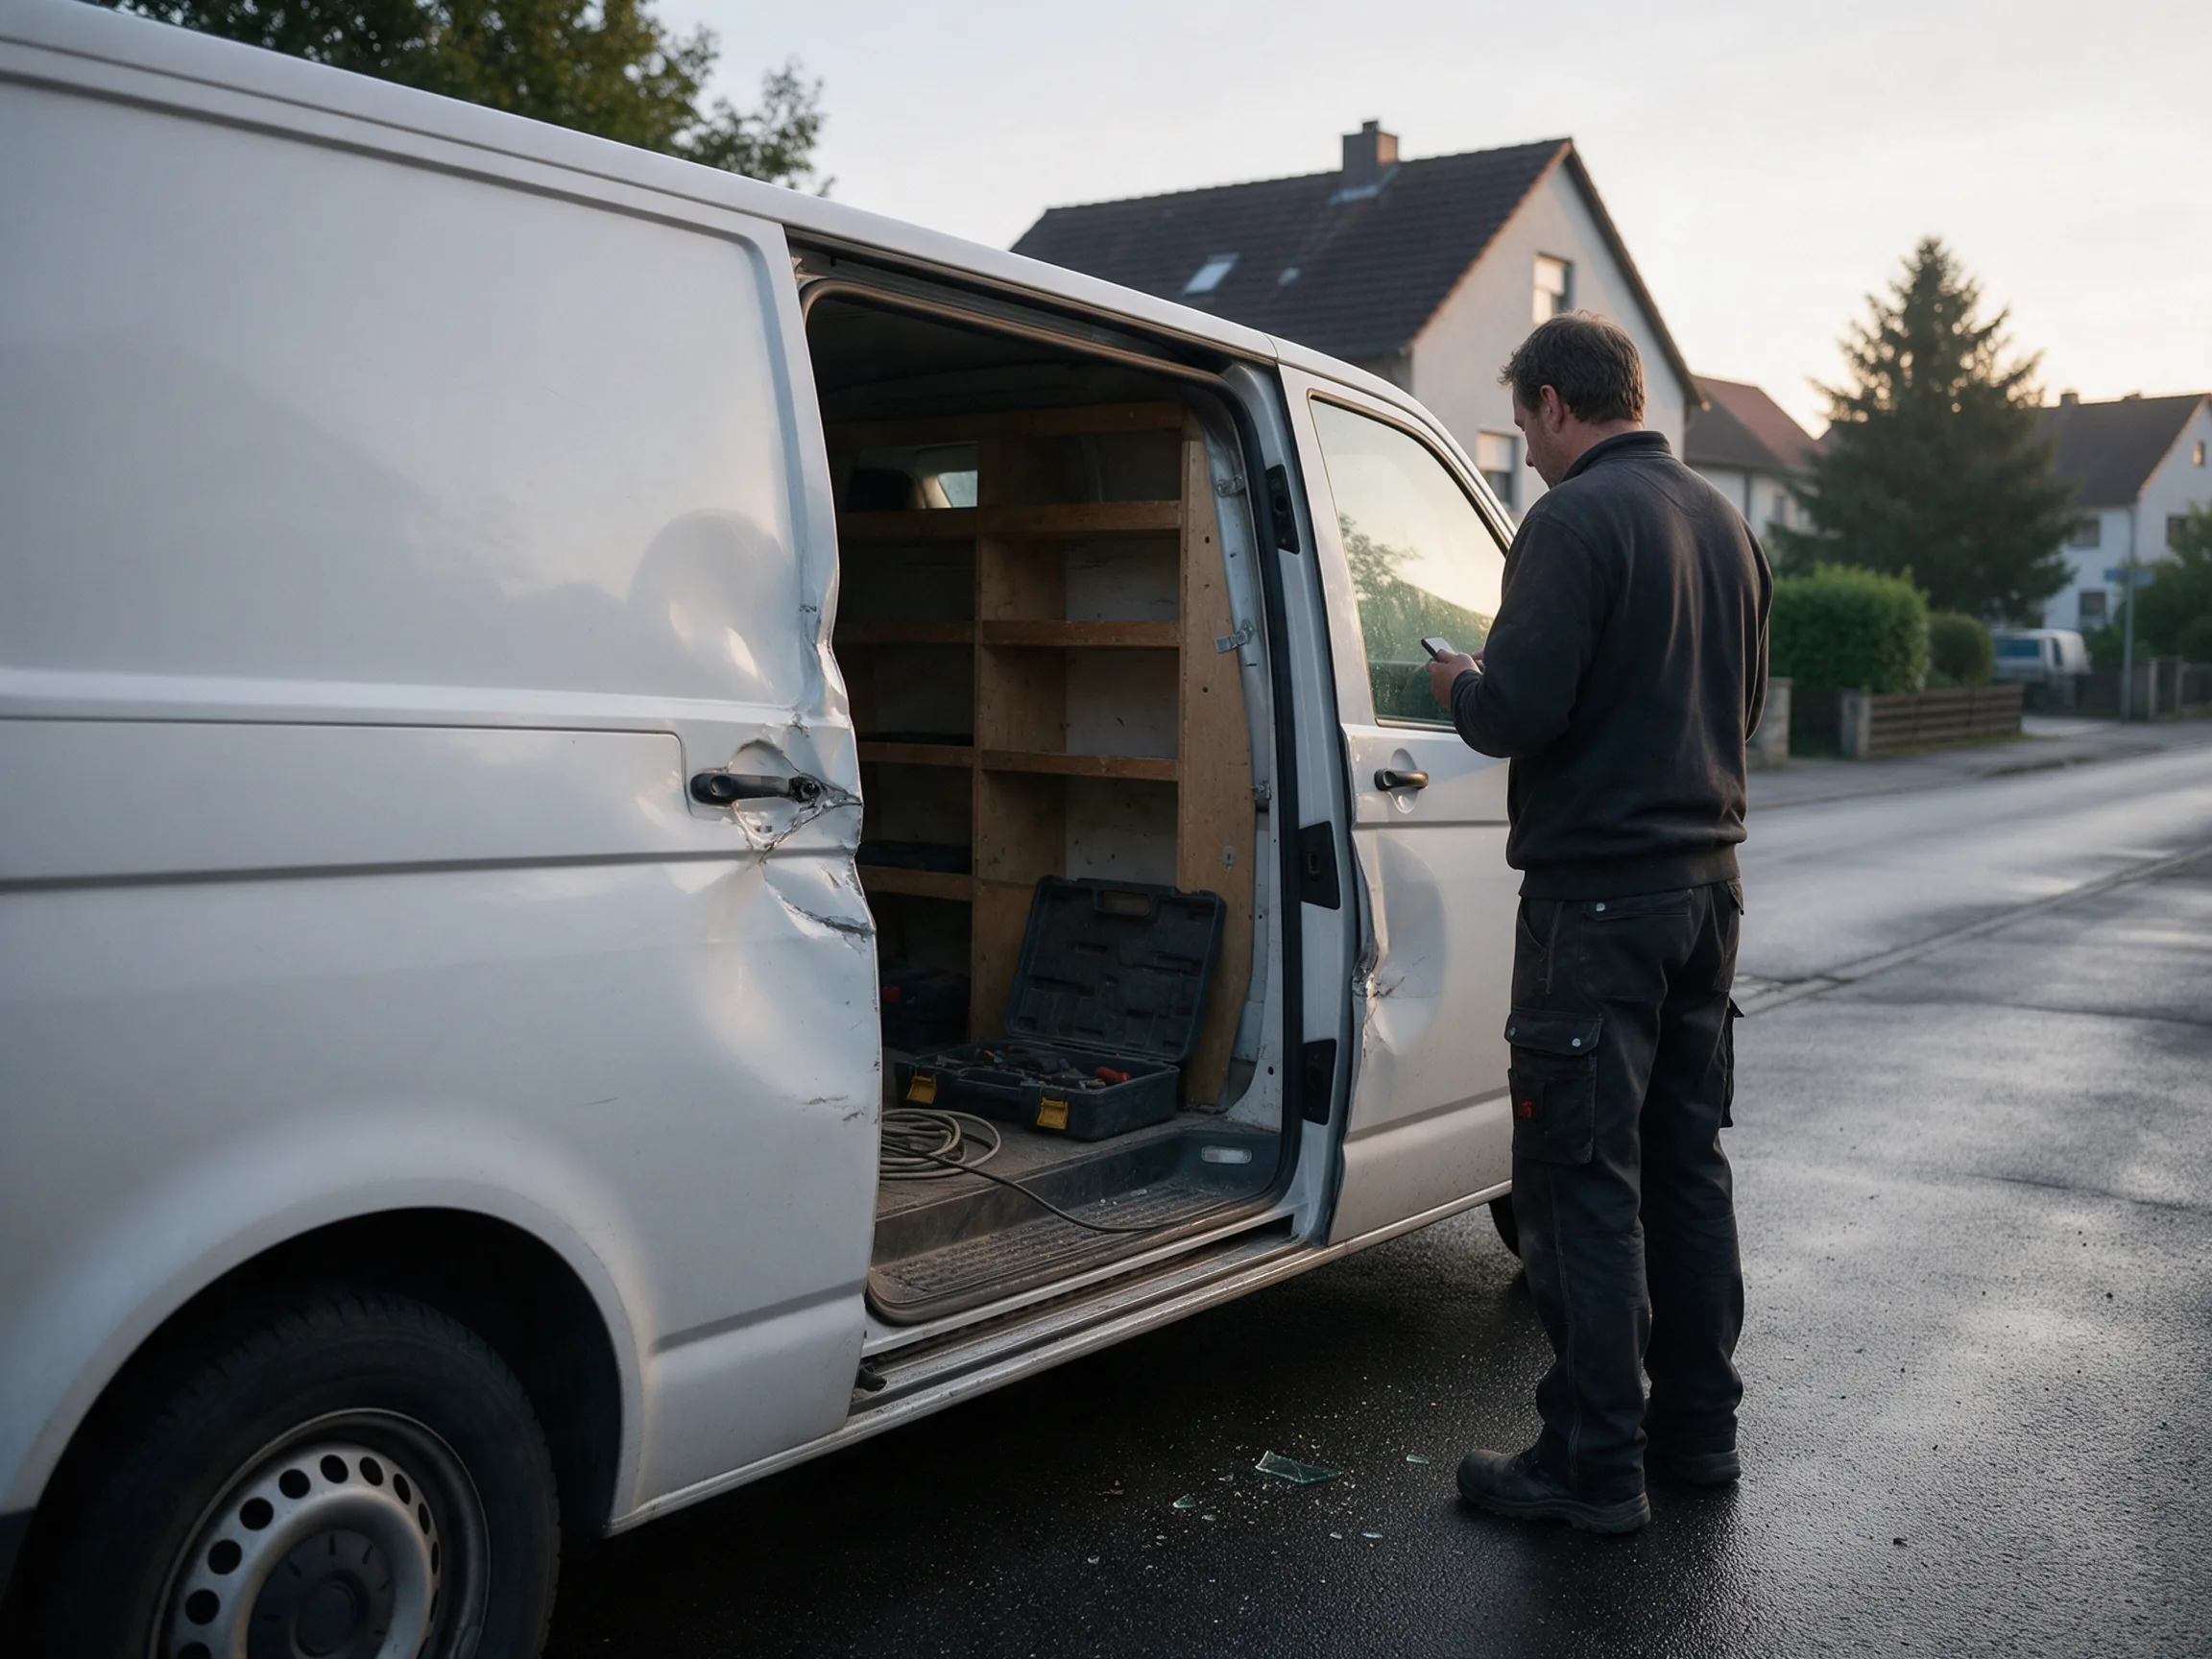
Sechs Uhr morgens, die Schiebetür ist aufgebogen, die Koffer sind weg. Der erste Gedanke: Das zahlt doch die Versicherung. Meistens nicht, jedenfalls nicht die, an die Sie zuerst denken. Hier steht, was die Kfz-Versicherung übernimmt, welche Versicherung für das Werkzeug zuständig ist und was Sie nach einem Aufbruch sofort tun sollten.
Kurz gesagt
- Die Kasko zahlt loses Werkzeug nicht. So steht es in den Musterbedingungen des Versicherungsverbands GDV.
- Für Werkzeug im Fahrzeug gibt es die Werkverkehrsversicherung. Diebstahl in der Nacht ist dort oft nur mit Zusatz versichert.
- Den Schaden am Transporter selbst zahlt je nach Fall die Teil- oder die Vollkasko.
- Nach dem Aufbruch: Polizei, Liste mit Gerätenummern, Versicherung. Am besten am selben Tag.
Zahlt die Kfz-Versicherung das gestohlene Werkzeug?
Nein. Die Kasko versichert das Fahrzeug und das, was zum Fahrzeug gehört. Dazu zählt Zubehör, das fest eingebaut ist oder nur dem Fahrzeug dient, zum Beispiel Schonbezüge oder Pannenwerkzeug. Alles andere schließen die Musterbedingungen ausdrücklich aus: „Nicht versicherbar sind alle sonstigen Gegenstände.“ Bohrhammer, Akkuschrauber und Messgerät gehören dazu.
Die Musterbedingungen sind ein Vorschlag des Verbands, Ihr Versicherer darf davon abweichen. Ein Blick in Ihren eigenen Vertrag lohnt sich also. Mit einer Überraschung zu Ihren Gunsten würden wir aber nicht rechnen.
Und wer zahlt den Schaden am Transporter?
Hier sieht es besser aus, denn das ist wieder Sache der Kasko.
- Eingeschlagene Scheibe: Glasbruch ist in der Teilkasko versichert. Und er kostet Sie keine Schadenfreiheitsklasse.
- Aufgehebeltes Schloss, verbogene Schiebetür: Das ist ein Fall für die Vollkasko. Sie zahlt nach den Musterbedingungen, wenn Fremde das Fahrzeug mutwillig beschädigen. Hier gilt Ihre Selbstbeteiligung, und Sie werden in der Schadenfreiheitsklasse zurückgestuft.
Ohne Vollkasko bleibt der Schaden an Tür und Schloss bei Ihnen. Und einen Posten zahlt keine dieser Versicherungen: den Tag, an dem Ihre Monteure ohne Werkzeug dastehen. Die Polizei NRW nennt diesen Verdienstausfall ausdrücklich als Teil des Schadens. Was ein Aufbruch Ihren Betrieb insgesamt kostet, rechnen Sie auf der Seite Kosten und Bedarf nach.
Welche Versicherung zahlt das Werkzeug?
Dafür gibt es die Werkverkehrsversicherung. Viele Versicherer nennen sie auch Autoinhalts- oder Transporterinhaltsversicherung. Sie versichert Werkzeug und Material, das Sie im eigenen Fahrzeug zur Arbeit mitnehmen.
Der Haken steckt im Kleingedruckten. Diese fünf Fragen sollten Sie Ihrem Vertrag stellen:
- Ist Diebstahl überhaupt dabei? Die Grunddeckung umfasst oft nur Unfall, Feuer und Naturereignisse. Raub, Diebstahl und Vandalismus müssen Sie bei manchen Versicherern eigens vereinbaren.
- Was gilt nachts? Der Schutz für das abgestellte Fahrzeug gilt oft nur tagsüber, von 6 bis 22 Uhr. Für die Nacht brauchen Sie einen eigenen Nachtschutz, meist mit Selbstbeteiligung.
- Wie lange darf der Wagen allein stehen? Manche Verträge zahlen nur, wenn das Fahrzeug höchstens zwei Stunden unbeaufsichtigt war. Für einen Monteur, der den ganzen Tag beim Kunden arbeitet, passt das nicht.
- Muss der Wagen aufgebrochen worden sein? Versichert ist meist der Einbruchdiebstahl. Stand der Wagen offen, wird es schwierig.
- Gilt der Schutz auch auf der Baustelle? Werkzeug im Baucontainer oder Bauwagen ist nicht automatisch versichert. Dafür gibt es eigene Bausteine.
Lassen Sie sich die Antworten schriftlich geben, bevor etwas passiert. Und achten Sie darauf, dass die Selbstbeteiligung für die Nacht klein bleibt.
Aus der Statistik
2025 hat die Polizei 108.510 schwere Diebstähle an und aus Kraftfahrzeugen erfasst. Aufgeklärt wurde nur etwa jeder zehnte. Bei Bandendiebstählen an und aus Fahrzeugen lag die Beute im Schnitt bei rund 10.500 Euro je Tat, der Schaden am Fahrzeug kommt noch dazu. Die Zahlen gelten für alle Fahrzeugarten.
Quelle: Bundeskriminalamt, Polizeiliche Kriminalstatistik 2025.
Was Sie nach dem Aufbruch sofort tun sollten
- Nichts verändern, Polizei rufen. Lassen Sie den Wagen so, wie Sie ihn gefunden haben, und fotografieren Sie die Schäden.
- Anzeige erstatten, mit Liste. Schreiben Sie auf, was fehlt: Gerät, Hersteller, Gerätenummer, Wert. Die Rechnung nennt meist nur den Typ, nicht die Nummer des einzelnen Geräts.
- Versicherung informieren. Melden Sie den Schaden sofort. Für die Kasko gilt nach den Musterbedingungen eine Frist von einer Woche, für das Werkzeug zählt Ihr eigener Vertrag.
- Erst fragen, dann reparieren. Vor der Reparatur müssen Sie nach den Musterbedingungen die Weisung Ihres Kfz-Versicherers einholen.
- Ortungsgerät im Koffer? Dann geben Sie der Polizei den Standort durch.
So machen Sie es Dieben schwerer
Die Polizei NRW rät zu einer Mischung aus Technik und Gewohnheit:
- Bolzenriegelschlösser an Türen und Laderaum, dazu eine Alarmanlage.
- Werkzeugkoffer mit Schloss und Kette an festen Fahrzeugteilen sichern.
- Nachts in der Garage oder auf einem umzäunten Hof parken. Wenn das nicht geht, an hellen, belebten Straßen.
- Gerätenummern notieren, Geräte beim Hersteller registrieren und dauerhaft kennzeichnen, etwa mit Gravur oder Brandstempel.
- Ortungsgeräte versteckt in die Werkzeugkoffer legen. Laut Polizei helfen sie, Täter zu verfolgen und Diebesgut nachzuweisen.
Der beste Rat der Polizei lautet: Werkzeug gar nicht erst im Fahrzeug lassen. Das ist auch der Rat, der im Alltag am seltensten klappt.
Wie Comeback Business dabei hilft
Genau hier setzen wir an. Eine Station im Transporter erkennt die Bluetooth-Tags und GPS-Tags in Ihren Koffern. Verlässt nachts ein Koffer ihre Reichweite, bekommen Sie eine Meldung. Die Station kann zusätzlich einen Alarm mit 120 Dezibel abgeben. Ein GPS-Tag ortet sich danach selbst und zeigt, wo die Maschine ist. Am Morgen liegt in der Software eine Diebstahlmeldung mit Inventarnummer und Neuwert bereit, für Polizei und Versicherung.
So funktioniert’s → Kosten und Bedarf → Branchen →
Häufige Fragen
Zahlt die Betriebshaftpflicht gestohlenes Werkzeug?
Nein. Die Haftpflicht zahlt Schäden, die Ihr Betrieb anderen zufügt. Ihr eigenes Werkzeug ist dort nicht versichert.
Ist Werkzeug auf der Baustelle mitversichert?
Nicht automatisch. Für Baucontainer und Bauwagen bieten Versicherer eigene Bausteine an. Fragen Sie gezielt danach.
Brauche ich wirklich die Gerätenummern?
Ja. Polizei und Versicherung fragen danach. Und nur mit der Nummer lässt sich ein gefundenes Gerät Ihnen zuordnen.
Kostet mich die eingeschlagene Scheibe meine Schadenfreiheitsklasse?
Nein. Glasbruch ist ein Teilkaskoschaden und zählt nach den Musterbedingungen nicht als Schaden im Vertragsverlauf.
Dieser Ratgeber erklärt die Musterbedingungen und typische Verträge. Er ersetzt keine Beratung durch Ihren Versicherer. Was für Sie gilt, steht in Ihrem Vertrag.
Quellen
- GDV: Allgemeine Bedingungen für die Kfz-Versicherung (AKB 2015, Stand 30.04.2025)
- Bundeskriminalamt: Polizeiliche Kriminalstatistik 2025
- Polizei NRW: Diebstahl aus Handwerksfahrzeugen
- Polizei Bremen: Diebstahl aus Kfz
- handwerk.com: Werkverkehrsversicherung für Handwerker (2023)
- handwerk magazin: Gefährliche Lücken im Transport-Schutz (2017)